


La Banque Alternative Suisse et Caritas Suisse lancent ensemble le projet Nouveau départ. Il permet à des personnes surendettées d’accéder à des prêts sans intérêt et les soutient dans la défense de leurs droits vis-à-vis de leurs créanciers. L’objectif est de leur offrir une nouvelle perspective et de les aider à sortir de la spirale de l’endettement.
Victoria, grâce à «Nouveau Départ», vous êtes en passe de sortir de la spirale. Comment vous êtes-vous surendettée?
Victoria: Tout a commencé à l’adolescence. Personne dans ma famille ne m’a vraiment appris à gérer mes finances, en m’expliquant ce que sont les dettes ou en m’enseignant comment établir un budget. Ma mère avait des dettes – elle en a toujours – et ne se préoccupe pas de les rembourser. Mineure, je me suis fait amender pour avoir resquillé dans les transports publics. Ma mère, qui recevait les rappels à la maison, ne les payait pas non plus. Et dans mon insouciance, je me disais que ça n’aurait pas de répercussion. J’ai reçu ma première poursuite à mes dix-huit ans. Là, j’ai compris que ça allait être compliqué. Après, d’autres choses sont venues s’ajouter, comme des frais pour un trajet en ambulance. Si l’on m’avait sensibilisée plus jeune aux risques de surendettement, j’aurais pu prendre plus tôt la mesure de la situation.
D’après votre expérience, quelles raisons mènent à un surendettement?
Emanuela Golzi: On peut citer les séparations et divorces, le chômage, le fait d’appartenir à la catégorie des «travailleuses ou travailleurs pauvres» et de ne pas gagner assez pour couvrir ses besoins. Mais un manque ou une absence de sensibilisation à la gestion financière peut également conduire à un surendettement. Ces raisons sont celles qui ressortent le plus de nos statistiques de l’année 2025. À cela s’ajoute bien souvent une méconnaissance du système fiscal ou des assurances, aussi bien chez des personnes étrangères que suisses. Beaucoup ignorent qu’elles peuvent demander des subsides pour l’assurance-maladie ou ne comparent jamais les modèles d’assurance.
Quelles sont les pires difficultés quand on est surendetté-e?
Victoria: Le plus dur a été de gérer ça psychologiquement. Être endettée dès dix-huit ans, ça pèse énormément. Il y a eu des mois où je n’ouvrais pas mon courrier, par peur de découvrir de nouvelles factures.
J’ai aussi reçu une lettre me menaçant de quelques jours de prison pour une dette de six cents francs. Ce jour-là, j’ai été vraiment secouée et mon conseiller en dettes du Centre social protestant (CSP), qui m’accompagne depuis quelques années, s’est démené pour trouver une solution.
C’est donc par le CSP que vous avez entendu parler de «Nouveau Départ»?
Victoria: Oui, mon conseiller m’a parlé du prêt sans intérêt que «Nouveau Départ» peut accorder. À ce moment, j’avais fini mon apprentissage et j’étais salariée. Il m’a expliqué que, dans le cadre de ce programme, Caritas et la BAS rachetaient toutes mes dettes, ce qui me libérerait des créanciers. Cette perspective a changé ma vie: lorsqu’on a des dettes, il est impossible de signer un bail à loyer, de prendre un abonnement de téléphone et de faire un tas de choses du quotidien.
Comment fonctionne le programme «Nouveau Départ»?
Emanuela Golzi: Pour être éligible, la personne endettée doit être suivie depuis six mois par une œuvre d’entraide comme Caritas ou le CSP, vouloir s’en sortir et avoir la capacité de rembourser, c’est-à-dire disposer d’un revenu fixe. Le montant maximal du prêt est de 30 000 francs, remboursable en trois ans. Si la demande est validée par Caritas Suisse et la BAS, le montant est versé à l’œuvre d’entraide, qui se charge de payer les créanciers. Les bénéficiaires remboursent ensuite la BAS et Caritas Suisse par acomptes mensuels.
Quel est le rôle d’une conseillère ou d’un conseiller en dettes dans ce processus?
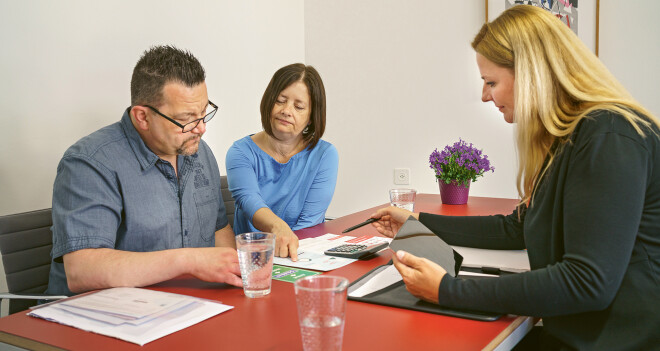
Emanuela Golzi: Avant même de déposer la demande de prêt, je prends contact avec les créanciers – surtout les sociétés de recouvrement – pour tenter de négocier une réduction du montant réclamé. J’explique que j’ai la possibilité de demander un prêt pour la personne endettée, mais que la somme exigée est trop élevée, et je propose de rembourser 60 ou 80 pour cent de la créance. En parallèle, je rencontre la personne endettée et son éventuel-le partenaire. Vu que les acomptes à rembourser sont importants, je dois m’assurer qu’elle aura du soutien, car ce genre de situation crée des tensions au sein d’un couple, surtout si les dettes ne sont au nom que de l’un-e desdeux partenaires. Une fois le prêt octroyé, je gère aussi les paiements aux créanciers, en priorisant les petites dettes privées avant celles pour l’État, que je préviens qu’une demande de prêt est en cours.
Victoria: C’est ce que j’ai vécu. Mon conseiller en dettes a été hyper présent: c’est lui qui m’a parlé du prêt, qui a négocié avec les créanciers, qui m’a rassurée et m’a remonté le moral quand j’en avais besoin. Je lui suis très reconnaissante de m’avoir soutenue comme ça, sans jugement.
Comment se passe le remboursement?
Victoria: J’ai reçu, dans le cadre de «Nouveau Départ» un prêt de 15 000 francs, dont je rembourse 650 francs par mois. Pour faire la demande de prêt, nous avons établi un budget afin de voir ce qui me resterait à la fin du mois et que je pourrais rembourser, sans que ça touche au minimum vital.
Emanuela Golzi: Le remboursement est prévu sur trois ans au maximum, conformément aux recommandations de Dettes conseils suisses. Il faut bien se rendre compte que les personnes qui recourent à ce programme restent proches du minimum vital, pour arriver à payer leurs charges courantes et à rembourser le prêt. Elles ont très peu de marge de manœuvre en cas d’imprévus tels que des frais de dentistes ou de garagiste. Et cette situation ne doit pas durer indéfiniment. Le prêt de la BAS et de Caritas Suisse peut aller jusqu’à 30 000 francs. L’acompte mensuel peut donc atteindre 833 francs, ce qui est considérable.
Notre travail est d’intégrer au mieux les virements dans le budget de la personne endettée et de bien la préparer, ainsi que ses proches, à ce qui l’attend.
Que se passe-t-il si la personne ne peut plus suivre le plan de remboursement du prêt?
Emanuela Golzi: Voilà une bonne question, à laquelle je n’ai pas encore la réponse, car le dispositif est trop récent. J’accompagne une bénéficiaire qui a été licenciée de son travail le mois dernier. C’est le premier cas du genre. J’avais déjà payé toutes ses créances privées avec l’argent du prêt, mais pas encore l’État, parce que je voulais négocier une remise. J’ai écrit à Caritas Suisse pour expliquer la situation. Le dossier est en cours de traitement.
Et vous, Victoria, où en êtes-vous de votre remboursement?
Victoria: Je devrais arriver au bout du remboursement d’ici la fin de l’année. Cela m’aura pris un peu moins de deux ans, comme nous l’avions convenu. J’ai développé une hypervigilance concernant l’argent, même si ma situation est actuellement stable et que je suis mariée à quelqu’un qui est très au clair sur la manière de tenir un budget. J’ai tendance à vérifier régulièrement le solde de mon compte bancaire. Je fais aussi un peu de prévention autour de moi, par exemple avec ma petite sœur, qui vient d’avoir quatorze ans.
Un dernier conseil?
Emanuela Golzi: Il ne faut jamais rester seul-e avec ses dettes, mais venir en parler, même si les montants paraissent peu importants. On peut souvent négocier avec les créanciers, surtout avec les sociétés de recouvrement, dont les montants réclamés sont presque toujours gonflés par des frais qu’il est possible de contester.
Victoria: N’ayez pas honte!
