


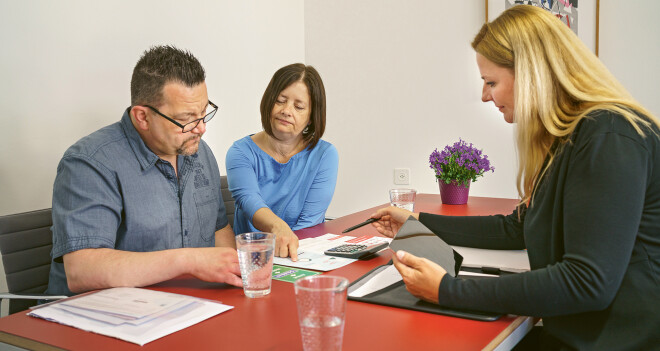
Die Alternative Bank Schweiz und Caritas Schweiz lancieren gemeinsam das Projekt «Neustart». Es ermöglicht überschuldeten Menschen Zugang zu zinslosen Darlehen und unterstützt sie bei der Wahrnehmung ihrer Rechte gegenüber ihren Gläubigern. Ziel des Projekts ist es, Betroffenen eine neue Perspektive zu bieten und ihnen den Ausstieg aus der Schuldenspirale zu erleichtern.
Victoria, dank «Neustart» sind Sie auf dem Weg in ein schuldenfreies Leben. Wie ist es zu Ihrer Überschuldung gekommen?
Victoria: Für mich hat alles in der Jugend angefangen. In meiner Familie lernte ich nie wirklich, mit Geld umzugehen, Schulden einzuschätzen oder ein Budget zu machen. Meine Mutter hatte Schulden – sie hat sie immer noch – und macht sich keine Gedanken um eine Rückzahlung. Als Minderjährige habe ich Bussen erhalten, weil ich schwarzgefahren bin. Meine Mutter, die die Mahnungen zu Hause erhielt, hat sie nicht gezahlt – und ich war so naiv, zu glauben, dass das keine Folgen haben würde. Als ich 18 war, erhielt ich meine erste Betreibung. Da wurde mir klar, dass es kompliziert wird. Später kamen noch andere unerwartete Rechnungen hinzu, beispielsweise für eine Ambulanzfahrt. Hätte man mich schon in jüngeren Jahren auf die Risiken einer Überschuldung aufmerksam gemacht, hätte ich die Situation rechtzeitig einschätzen können.
Frau Golzi, was sind aus Ihrer Erfahrung die häufigsten Gründe für eine Überschuldung?
Emanuela Golzi: Dazu gehören Trennungen und Scheidungen, Arbeitslosigkeit oder wenn Menschen zu den Working Poor gehören und zu wenig verdienen, um ihre Lebenshaltungskosten zu decken. Aber auch ein falsches oder fehlendes Bewusstsein im Umgang mit Geld kann zu einer Überschuldung führen. All das sind die Gründe, die in unseren Statistiken für das Jahr 2025 am deutlichsten hervorstechen. Oft kommt auch hinzu, dass das Steuer- und Versicherungssystem nicht richtig verstanden wird – das betrifft sowohl Personen aus dem Ausland als auch aus der Schweiz. Viele wissen nicht, dass sie Prämienverbilligungen bei der Krankenversicherung beantragen können, oder sie vergleichen nie die verschiedenen Versicherungsmodelle.
Was ist die grösste Schwierigkeit, wenn man überschuldet ist?
Victoria: Das Schwierigste war für mich, psychisch damit klarzukommen. Schon mit 18 Jahren verschuldet zu sein, ist eine enorme Belastung. Es gab Monate, in denen ich meine Post nicht öffnete, aus Angst davor, dass es wieder neue Rechnungen sein könnten. Ich habe auch einen Brief erhalten, in dem mir wegen einer Schuld von 600 Franken ein paar Tage Gefängnis angedroht wurden. An diesem Tag war ich wirklich verzweifelt, und mein Sozialarbeiter beim Centre social protestant (CSP), einer Hilfsorganisation hier in der Westschweiz, hat sich sehr bemüht, eine Lösung zu finden.
Von «Neustart» haben Sie dann vom CSP erfahren?
Victoria: Genau, mein Sozialarbeiter hat mich auf das zinsfreie Darlehen aufmerksam gemacht, das «Neustart» vergibt. Zu diesem Zeitpunkt hatte ich meine Lehre bereits abgeschlossen und war berufstätig. Er erklärte mir, dass im Rahmen dieses Programms die Caritas und die ABS alle meine Schulden ablösen würden, wodurch ich von meinen Gläubigern befreit wäre. Dieses Angebot hat mein Leben verändert: Wenn man Schulden hat, werden viele alltägliche Dinge unmöglich, darunter das Abschliessen eines Mietvertrags oder das Beantragen eines Telefonanschlusses.
Wie funktioniert das Programm «Neustart»?
Emanuela Golzi: Um anspruchsberechtigt zu sein, muss die verschuldete Person seit sechs Monaten bei einer Hilfsorganisation wie der Caritas oder dem CSP in einer Schuldenberatung sein. Weiter muss sie fest entschlossen sein, ihre Schulden abzubauen, und auch zur Rückzahlung fähig sein, also über ein festes Einkommen verfügen. Der Höchstbetrag des Darlehens beträgt 30 000 Franken und muss innerhalb von drei Jahren zurückgezahlt werden. Wird der Antrag von Caritas Schweiz und der ABS genehmigt, wird der Betrag an das Hilfswerk überwiesen, das sich um die Begleichung der Forderungen kümmert. Die Begünstigten zahlen den Betrag anschliessend in monatlichen Raten an die Bank und Caritas Schweiz zurück.
Welche Rolle spielt eine Sozialarbeiterinoder ein Sozialarbeiter im ganzen Ablauf?
Emanuela Golzi: Noch bevor ich das Darlehensgesuch stelle, nehme ich Kontakt zu den Gläubigern auf – vor allem zu den Inkassounternehmen –, um möglichst eine Reduktion des geforderten Betrags auszuhandeln. Ich erkläre, dass ich die Möglichkeit habe, für die verschuldete Person ein Darlehen zu beantragen, dass der geforderte Betrag jedoch zu hoch ist, und schlage vor, dass 60 oder 80 Prozent zurückgezahlt werden könnten. Parallel dazu treffe ich mich mit der verschuldeten Person und gegebenenfalls mit ihrer Partnerin oder ihrem Partner. Da es sich um hohe Rückzahlungen handelt, möchte ich sicherstellen, dass sie ein Team sind. Denn ich weiss, dass solche Situationen zu Spannungen in einer Partnerschaft führen können, vor allem wenn die Schulden nur auf den Namen einer der beiden Personen laufen. Sobald das Darlehen bewilligt ist, kümmere ich mich auch um die Zahlungen an die Gläubiger, wobei zunächst kleinere private Schulden gezahlt werden und dann jene an den Staat, der jedoch darüber informiert wird, dass ein Darlehensgesuch in Bearbeitung ist.
Victoria: So habe ich das auch erlebt. Mein Sozialarbeiter war immer für mich da: Er hat mir das Darlehen angeboten, mit den Gläubigern verhandelt und mich beruhigt und aufgemuntert, wenn ich es brauchte. Ich bin ihm sehr dankbar, dass er mich so unterstützt hat, ohne mich zu verurteilen.
Wie läuft die Rückzahlung ab?
Victoria: Ich habe im Rahmen von «Neustart» ein Darlehen in der Höhe von 15 000 Franken erhalten und zahle monatlich 650 Franken ab. Als wir das Darlehen beantragt haben, haben wir ein Budget aufgestellt, um zu sehen, was mir von meinem Einkommen am Ende des Monats nach Abzug meiner Lebenshaltungskosten noch übrig bleiben würde und was ich noch zahlen könnte.
Emanuela Golzi: Die Rückzahlung ist gemäss den Empfehlungen der Schuldenberatung Schweiz über einen Zeitraum von maximal drei Jahren vorgesehen. Man muss sich bewusst sein, dass die Personen, die dieses Programm in Anspruch nehmen, knapp über dem Existenzminimum leben, um ihre laufenden Ausgaben zu decken und das Darlehen zurückzuzahlen. Sie haben nur sehr wenig Spielraum, um unvorhergesehene Ausgaben wie Zahnarztkosten oder die Kosten einer Autoreparatur zu bewältigen. Und diese Situation darf nicht ewig so weitergehen. Das Darlehen der ABS und der Caritas Schweiz kann bis zu 30 000 Franken betragen, was bedeutet, dass die monatliche Rate sich bis auf 833 Franken belaufen kann – ein enormer Betrag. Unsere Aufgabe ist es, die Raten bestmöglich auf das Budget der verschuldeten Person abzustimmen und sie sowie deren Angehörige gut auf das vorzubereiten, was auf sie zukommt.
Was passiert, wenn die Person den Rückzahlungsplan für das Darlehen nicht mehr einhalten kann?
Emanuela Golzi: Das ist eine gute Frage, auf die ich noch keine Antwort habe, da das Programm neu ist. Derzeit begleite ich eine Leistungsempfängerin, die letzten Monat ihre Arbeit verloren hat – der erste Fall dieser Art. Ihre privaten Schulden hatte ich bereits mit dem Darlehensgeld beglichen. Die Schulden beim Staat waren hingegen noch offen, weil ich einen Schuldennachlass aushandeln wollte. Daraufhin schrieb ich Caritas Schweiz, erläuterte die Situation und bot an, das verbleibende Geld zurückzuerstatten. Der Fall wird derzeit bearbeitet.
Und Sie, Victoria, wie weit sind Sie mit Ihren Rückzahlungen?
Victoria: Bis Ende Jahr sollte ich das Darlehen zurückbezahlt haben. Dafür werde ich etwas weniger als die vereinbarten zwei Jahre gebraucht haben. Beim Thema Geld bin ich weiterhin sehr wachsam, obwohl meine Situation inzwischen stabil ist und mein Mann sehr gut weiss, wie man ein Budget erstellt und einhält. Meinen Kontostand überprüfe ich sehr regelmässig. Ausserdem sensibilisiere ich mein Umfeld für das Thema, insbesondere meine 14-jährige Schwester.
Noch ein letzter Tipp?
Emanuela Golzi: Bleiben Sie mit Ihren Schulden nicht allein, sondern holen Sie sich Unterstützung – auch wenn die Beträge zunächst gering erscheinen. Oft lohnt es sich, mit den Gläubigern zu verhandeln, insbesondere mit Inkassounternehmen. Ein erheblicher Teil der geforderten Summe besteht häufig aus Gebühren, die sich anfechten lassen.
Victoria: Schämt euch nicht!
