

Dans la clinique Schützen de Rheinfelden, rénovée avec le soutien de la BAS, les personnes en crise peuvent sortir de leur isolement et retrouver une vie autonome dans un environnement non stigmatisant. L’institution doit son nom à ses bâtiments historiques.
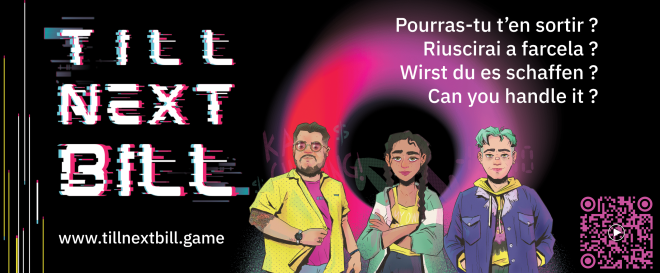
Pour ta première bagnole, tu choisis une occase ou un leasing? Tu veux remplir ta déclaration d’impôts maintenant ou plus tard? Tu perds ton emploi, tu renonces à payer le loyer ou la crèche? Bienvenue dans Till Next Bill, un jeu vidéo de survie inspiré de témoignages réels, où l’on doit maintenir à flot la situation financière de son avatar.
«Huit personnes surendettées sur dix étaient déjà endettées avant l’âge de 25 ans. Le travail de prévention est donc primordial. Il doit commencer le plus tôt possible et avec tous les moyens disponibles», indiquait le canton de Vaud en 2023, au moment de lancer son jeu narratif soutenu par la Fondation neuchâteloise pour la coordination de l’action sociale et par le canton du Tessin.
Till Next Bill, destiné aux 15 à 25 ans, est gratuit et accessible sans compte. Le jeu permet de se confronter, sans jugement ni risque, à des situations financières délicates et d’apprendre à anticiper l’arrivée des factures. Il vise aussi «à favoriser une parole plus ouverte autour de l’argent et des dettes, et faire connaître les services d’aide auxquels s’adresser», précise le Département de l’enseignement et de la formation professionnelle (DEF) du canton de Vaud, qui l’utilise comme support pédagogique.
Besoin d’outils concrets
Les statistiques officielles mesurent l’endettement par ménage, mais ne permettent pas de déterminer si les moins de 25 ans sont plus surendetté-e-s que leurs aîné-e-s de moins de 50 ans. Toutefois, il ressort que cette tranche d’âge a un peu plus de difficulté à s’acquitter des impôts et primes d’assurance-maladie. «Ce phénomène s’explique notamment par le système de fiscalité suisse, qui repose sur la responsabilité individuelle», précise Caroline Henchoz, professeure à la Haute école de travail social de Lausanne (HETSL), qui a mené plusieurs études à ce sujet.
Selon son expérience de recherche, l’éducation financière transmise à la maison se limite parfois au fameux «ne dépense pas plus que ce que tu as». Hélas, aussi moral qu’il soit, ce conseil ne fournit aucun outil concret. Beaucoup de jeunes apprennent seul-e-s, sur le tas et souvent à leur détriment, la manière de remplir une déclaration d’impôt ou le fonctionnement des primes d’assurance et des petits crédits. Pour qui anticipe mal ou pas du tout les échéances de paiements, il est difficile de rattraper une pile d’arriérés sans revenus suffisants ou coup de pouce des parents qui le peuvent, résume Caroline Henchoz.
Sa dernière étude révèle que les personnes endettées sont en plus mauvaise santé mentale et physique. Une autre étude, citée par Dettes Conseils Suisse, conclut que 24 pour cent des débitrices et débiteurs présentent des symptômes de dépression sévère, contre 2 pour cent dans la population totale. «Une dette, même modeste, contamine tous les pans de la vie quotidienne, du travail aux relations sociales. Un cercle vicieux s’enclenche, où le stress provoqué par des dettes influe sur la santé, qui se détériore, générant ainsi d’autres frais et davantage d’isolement social», ajoute-t-elle. La prévention à ce sujet relève donc aussi de la santé publique.
Pour une campagne coordonnée
Caroline Henchoz salue la création de jeux comme Till Next Bill, «un bon moyen d’atteindre les jeunes pour les préparer au mieux à entrer dans le monde adulte». Elle regrette néanmoins le manque de coordination entre cantons et Confédération pour la mise en œuvre d’un programme national complet, dès l’école obligatoire, afin de toucher l’ensemble des élèves.
La sociologue appelle aussi à inclure dans cet enseignement un aspect très pratique, car les jeunes apprennent le plus souvent en faisant leurs propres expériences. Il s’agirait en outre d’intégrer les stratégies des ménages modestes qui, par exemple, ne peuvent pas mettre de l’argent de côté, mais développent des formes d’épargne – plus concrètes, bien que moins reconnues – comme l’achat en gros ou la congélation. Reste que, conclut Caroline Henchoz, «toute l’éducation financière du monde ne remplacera pas un niveau de vie suffisant».
