

In der mit Unterstützung der ABS renovierten Klinik Schützen in Rheinfelden finden Menschen in einer nicht stigmatisierenden Umgebung aus einer schweren Krise heraus und zurück in ihr selbständiges Leben. Den Namen trägt die Institution aufgrund ihrer historischen Gebäude.
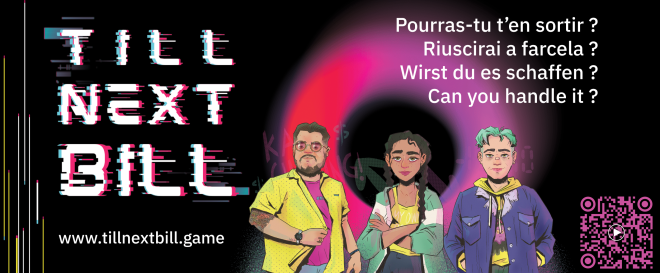
Dein erstes Auto: Occasion oder Leasing? Steuererklärung jetzt oder später ausfüllen? Du verlierst den Job: Welche Rechnung zahlst du nicht? Miete oder Kita? Willkommen bei «Till Next Bill», einem Videospiel, in dem man die eigene Spielfigur finanziell über Wasser halten muss und das auf Erfahrungen echter Menschen beruht. «Acht von zehn überschuldeten Personen hatten bereits vor ihrem 25. Lebensjahr Schulden. Präventionsarbeit ist deshalb essenziell. Man muss früh damit beginnen und alle verfügbaren Mittel einsetzen», erklärte der Kanton Waadt 2023 anlässlich der Veröffentlichung des Spiels, das von der Neuenburger Stiftung für die Koordination der Sozialhilfe und dem Kanton Tessin unterstützt wurde.
«Till Next Bill» ist kostenlos und richtet sich an 15- bis 25-Jährige. Es ermöglicht, sich ohne Risiken mit heiklen finanziellen Situationen auseinanderzusetzen. Dabei lernt man insbesondere Rechnungen einzuplanen, bevor sie eintreffen. Zudem soll das Spiel helfen, «einen offeneren Umgang mit den Themen Geld und Schulden zu fördern und jungen Leuten Hilfsangebote näherzubringen», erläutert das Departement für Unterricht und Berufsbildung des Kantons Waadt. Es setzt das Spiel als pädagogisches Hilfsmittel ein.
Es braucht mehr als gute Ratschläge
Ob Menschen unter 25 Jahren stärker überschuldet sind als solche zwischen 25 und 50 Jahren, lässt sich anhand offizieller Statistiken nicht sagen. Es zeigt sich aber, dass es für Junge schwieriger ist, Steuern und Krankenkassenprämien zu bezahlen. «Das Phänomen lässt sich unter anderem mit dem Schweizer Steuersystem erklären, das auf Eigenverantwortung beruht», sagt Caroline Henchoz, Professorin an der Hochschule für Soziale Arbeit und Gesundheit Lausanne (HETSL). Sie hat mehrere Studien zum Thema durchgeführt.
Aus ihrer Forschung weiss sie, dass sich das Finanzwissen, das Jugendlichen zu Hause vermittelt wird, manchmal auf das bekannte «Gib nicht mehr aus, als du hast» beschränkt. Ein sinnvoller Ratschlag, jedoch kein konkretes Hilfsmittel. Viele junge Menschen müssen auf eigene Faust und oft auf eigene Kosten lernen, wie man eine Steuererklärung ausfüllt oder wie Krankenkassenprämien und Kleinkredite funktionieren. Wer Zahlungsfristen schlecht oder gar nicht einplant, kann Zahlungsrückstände ohne ausreichendes Einkommen oder die Unterstützung finanzkräftiger Eltern kaum aufholen, fasst Caroline Henchoz zusammen.
Ihre jüngste Studie zeigt, dass es verschuldeten Menschen psychisch und physisch schlechter geht als dem Rest der Bevölkerung. Eine von der Schuldenberatung Schweiz zitierte Studie kommt zum Schluss, dass 24 Prozent der verschuldeten Personen Symptome einer schweren Depression aufweisen, gegenüber 2 Prozent in der Gesamtbevölkerung. «Schulden, auch kleine, wirken sich überall im Alltag aus, von der Arbeit bis zu den sozialen Beziehungen. Es entsteht ein Teufelskreis: Der Stress, den die Schulden verursachen, belastet die Gesundheit. Das führt zu weiteren Kosten und zu sozialer Isolation», ergänzt Henchoz. Die Prävention in diesem Bereich ist daher auch eine Aufgabe der öffentlichen Gesundheit.
Für ein koordiniertes Programm
Caroline Henchoz begrüsst Spiele wie «Till Next Bill», da man damit «junge Menschen abholen und bestmöglich auf das Erwachsenenleben vorbereiten kann». Sie bedauert jedoch, dass Bund und Kantone zu wenig zusammenarbeiten, um ein nationales Bildungsprogramm aufzubauen, das bereits in der obligatorischen Schulzeit beginnt und so alle Schülerinnen und Schüler erreicht. Die Soziologin fordert, in ein solches Programm auch praktische Übungen einzubauen, da junge Menschen durch eigene Erfahrungen oft am besten lernen. Es gehe auch darum, die Strategien einkommensschwacher Haushalte mit einzubeziehen. Diese können beispielsweise kein Geld zur Seite legen, entwickeln dafür aber andere, konkretere, wenn auch weniger anerkannte Sparformen, wie etwa Grosseinkäufe zu tätigen oder Lebensmittel einzufrieren. Dennoch, so Caroline Henchoz abschliessend, «kann keine noch so umfassende Finanzbildung einen ausreichenden Lebensstandard ersetzen».
