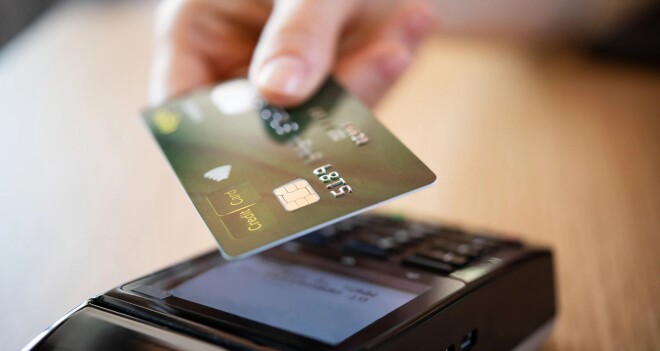
Les premières cartes de crédit étaient épinglées au mur dans les magasins ou les bistrots. On y notait ce dont on ne pouvait momentanément pas s’acquitter. Le principe de l’«achetez maintenant, payez plus tard» est donc très ancien. L’histoire des cartes de crédit au sens strict du terme a commencé il y a presque cent ans, avec les «charge plates». Sur ces plaquettes métalliques, les grands magasins étasuniens des années 1930 à 1950 estampaient les informations de leurs clientes ou clients, qui pouvaient différer le paiement. On décalquait la plaquette à la caisse et la facture arrivait quelque temps après.
Des États-Unis jusqu’au monde entier
En 1950 est apparue la première carte de crédit acceptée partout, et plus seulement dans certains commerces. Les femmes et hommes d’affaires (plutôt aisé-e-s) pouvaient payer leurs repas professionnels avec la carte Diners Club. Le restaurant envoyait la note à la société, qui la réglait, puis facturait à sa cliente ou son client un montant mensuel global. Dès sa première année d’activité, Diners Club est passé de 10 000 membres issu-e-s du monde des affaires new-yorkais (ainsi que 28 restaurants et deux hôtels) à plus de 40 000 adhérent-e-s dans plusieurs grandes villes des États-Unis. L’idée répondait manifestement à un besoin, d’autant plus chez l’Oncle Sam, où le crédit à la consommation suscitait moins de réticences qu’en Europe, par exemple. En 1958, Bank of America et Chase Manhattan – les principales du pays – ont lancé leurs propres cartes de crédit, tout en se gardant longtemps de révéler les bénéfices qu’elles généraient. Ces banques laissaient entendre que les risques étaient trop élevés. Or, plus les gens payaient avec leurs cartes, plus les commissions (à la charge du commerce) affluaient dans les caisses des sociétés émettrices. En 1976, la «BankAmericard» est devenue Visa, un mot qui se prononce presque partout de la même manière. Les cartes de crédit avaient traversé les frontières étasuniennes depuis un moment déjà.