

La culture érythréenne blâme l’endettement. Même quand elles ou ils vivent en Suisse, les Erythréen-ne-s préfèrent s’abstenir de contracter un crédit, serait-ce pour fonder leur propre société. Pour Nahom Mehret, cette appréhension a peu de sens d’un point de vue entrepreneurial. Il aimerait que ses compatriotes disposent d’une plateforme pour apprendre comment se mettre à leur compte ici.
«Qui s’endette s’inquiète», dit un proverbe. Autrement dit: mieux vaut les éviter et, si l’on en a, s’en acquitter au plus vite. J’ai aussi intériorisé ce principe largement répandu, puisque, dans ma langue, le mot «dette» («Schulden») n’est qu’à deux lettres du mot «culpabilité» («Schuld»). Une expérience scientifique récente a montré les conséquences d’une telle proximité: la disposition à prêter de l’argent s’amoindrit significativement dans les pays de langue allemande si l’on qualifie un montant de «dette» plutôt que de «crédit». Touché, là encore! Alors que je tiens à rembourser sans attendre les cinq francs que je «DOIS» à un ami, j’assume sans problème le «CRÉDIT» accordé par la banque pour notre maison. On m’a soumis à un examen minutieux avant de me considérer comme solvable. Un compliment qui nous permet de vivre sous notre propre toit. Seulement, voilà, il s’agit tout de même d’une dette. Est-elle meilleure?
Un pari sur l’avenir
Quand on s’intéresse de plus près aux dettes, on constate rapidement leur ambivalence: d’un côté, elles ouvrent des marges de manœuvre en permettant de disposer maintenant de ressources à venir. Imaginons qu’une agricultrice emprunte de l’argent pour acheter des semences. En s’endettant, elle récolte en quelque sorte avant l’heure et se donne ainsi les moyens de pouvoir semer. L’exemple vaut aussi pour les prêts immobiliers, les crédits aux entreprises ou les microcrédits.
D’un autre côté, les dettes sont depuis toujours des engagements pouvant aboutir à des situations de dépendance et restreindre la marge de manœuvre future. Un pari sur l’avenir qui peut mal tourner. Notre agricultrice devra rembourser l’argent des semences, normalement avec des intérêts.
Elle ne pourra donc plus disposer librement d’une partie de ses revenus à venir, quel que soit le résultat de sa récolte. Si celle-ci s’avère mauvaise, une fois le remboursement effectué, la cultivatrice risque de se retrouver avec moins d’argent qu’avant de s’endetter. Dans le pire des cas, elle se fera happer par le cercle vicieux du surendettement, en devant contracter de nouvelles dettes afin de rembourser les précédentes.
Une question de ressources
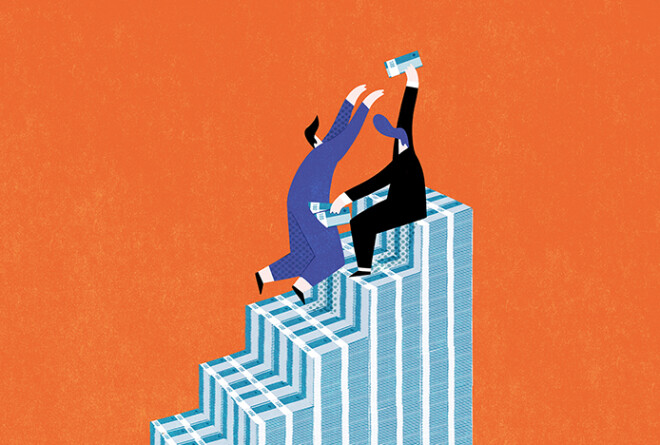
Les dettes ont donc la capacité paradoxale de promettre de nouveaux départs ET de les empêcher, comme le résume bien le philosophe allemand Johann Szews. Leur effet réel découle, entre autres, des ressources socio-économiques (patrimoine, statut ou environnement social) dont disposent les deux parties liées par une dette. Les recherches menées par l’équipe que dirige la socio-économiste genevoise Solène Morvant-Roux et ses collègues ne montrent pas autre chose. Quand deux parties disposant toutes deux de nombreuses ressources s’engagent dans une relation d’endettement, la partie débitrice en dépend moins et le rapport de force tend vers l’équilibre. La situation diffère lorsque la partie créancière dispose de ressources bien plus importantes que la partie débitrice et que celle-ci a besoin d’un prêt au plus vite. Voilà qui accroît sa dépendance et confère à la partie créancière le pouvoir de fixer les conditions à son propre avantage.
L’État de droit peut assurer une protection
D’après Solène Morvant-Roux, le cadre de l’État de droit détermine dans une large mesure le pouvoir que peut exercer la créancière ou le créancier (de manière positive ou négative). Ledit cadre peut être conçu afin de protéger la débitrice ou le débiteur, ou le contraire. Il inclut aujourd’hui, entre autres, des dispositions légales relatives à l’octroi de crédits, au traitement des faillites ou aux poursuites. Autrefois, il portait aussi sur l’annulation de dettes, l’interdiction des intérêts ou la réglementation contre l’usure, notamment.
L’existence d’instruments destinés à limiter l’emprise des créancières et des créanciers peut être interprétée – ainsi que le fait l’anthropologue David Graeber – comme un indice qu’elles et ils ont régulièrement abusé de leur pouvoir, à leur avantage. Au point que l’État a dû intervenir pour désamorcer la bombe sociale du surendettement qui en a résulté. Pour M. Graeber, les dettes sous-tendent forcément des relations de domination, dont il tire une conclusion sombre au regard de l’Histoire: l’endettement aurait presque toujours donné lieu à des dépendances malsaines et contribué à aggraver les inégalités sociales.
Redistribution du bas vers le haut
La situation actuelle ne semble guère différente. Les dettes, avec l’apparition de la monnaie (qui permet de les quantifier et de les transférer plus facilement d’une personne à l’autre et dans le temps) et de la finance moderne (qui aide à les organiser et à les gérer), sont devenues une activité florissante et indissociable du système éco-nomique capitaliste. De nos jours, il est fréquent de gagner de l’argent au moyen de sa fortune; le commerce de la dette en constitue un moyen efficace, grâce aux intérêts. Ce phénomène contribue aussi à ce que de plus en plus de richesse circule du bas vers le haut, pour finir aux mains d’une minorité.
Un processus de redistribution renforcé encore par ce qu’on appelle la «financiarisation»: les prestations dans des domaines comme la santé, l’éducation et la prévoyance vieillesse sont de moins en moins proposées par l’État. On doit donc les acheter. Les moins fortuné-e-s s’endettent ainsi toujours plus, avec tous les risques que cela comporte. Solène Morvant-Roux qualifie ce genre d’emprunts de «dettes de survie». Elles incluent les arriérés de paiement et les dettes contractées pour pallier des difficultés passagères. Voilà un type de dettes très fréquent chez les personnes à faibles revenus, dont elles aggravent la précarité, y compris en Suisse.
S’endetter, un privilège de nantis?
Aux dettes de survie, Solène Morvant-Roux oppose les «dettes d’accumulation», qui permettent à des particuliers d’accroître leur patrimoine. Ils obtiennent, sur la base de leur fortune existante, des capitaux supplémentaires à des conditions avantageuses. Les dettes de survie coûtent généralement plus cher, car elles sont plus risquées. Dès lors, quand on affirme que les dettes ont de bons côtés et peuvent étendre la marge de manœuvre, parle-t-on des dettes d’accumulation? C’est-à-dire (sauf, peut-être, dans le cas des microcrédits) d’un privilège réservé à celles et ceux qui ont déjà tout?
Les dettes d’accumulation bénéficient d’une image positive et sont normalisées, selon Mme Morvant-Roux. On parle ici plutôt de crédits, de financements, de prêts grâce auxquels on peut, par exemple, acquérir une maison. Les dettes de subsistance sont vues comme étant moralement répréhensibles et les retards de paiement passent pour un échec personnel, alors qu’ils ont le plus souvent des causes structurelles. Le remboursement est synonyme d’obligation suprême, peu importe qu’un défaut de paiement soit dû à une maladie, à un revenu bas ou à un loyer élevé, entre autres. Et quiconque, en Suisse, n’est plus en mesure de payer (par sa propre faute ou non) court le risque de figurer au registre des poursuites et de passer pour indigne de confiance, avec des conséquences qui peuvent s’étendre sur des années.
Y regarder de plus près
Les dettes sont-elles donc bonnes ou mauvaises? Elles peuvent, certes, avoir des effets positifs, mais il faut se demander si ces effets sont répartis équitablement quand on s’intéresse aux dettes des particuliers. Je pense que ce n’est pas vraiment le cas. Ainsi, le crédit qui m’a permis d’acquérir mon logement – ma «bonne dette» – semble être un privilège auquel j’ai pu accéder parce que je suis relativement aisé. D’autres personnes, qui ont déjà peu, se retrouvent en un rien de temps prises dans un piège d’endettement. Et elles subiront en plus un jugement moral, tandis que je passerai pour quelqu’un d’avisé. Comment éviter cela? On pourrait commencer par ne pas trop vite condamner moralement les dettes et, en particulier, le surendettement. Les préjugés peuvent facilement nous amener à négliger certaines questions cruciales, comme: qui s’est endetté, et pourquoi? Qui a accordé un crédit à qui, et dans quel but? Peut-être découvririons-nous que ce ne sont pas seulement les débitrices et débiteurs qu’il faut blâmer, mais aussi les structures sociales, voire notre système financier capitaliste, qui encourage à s’enrichir grâce à sa fortune.
