

In der Kultur Eritreas ist es verpönt, Schulden zu machen. Auch wenn sie in der Schweiz leben, nehmen Eritreerinnen und Eritreer deshalb lieber keinen Kredit auf. Nicht einmal, um eine Firma zu gründen. Das macht aus unternehmerischer Sicht wenig Sinn, findet Nahom Mehret. Er wünscht sich eine Anlaufstelle, die seiner Community erklärt, wie man sich hier selbständig macht.
«Borgen macht Sorgen», heisst ein altes Sprichwort. Oder anders gesagt: Schulden sind etwas Heikles, ja Schlechtes. Am besten, man vermeidet sie, und wenn man welche hat, sind sie so rasch wie möglich zu begleichen. Diesen weitverbreiteten Grundsatz habe auch ich verinnerlicht. Als deutschsprachige Person scheine ich dafür besonders prädestiniert, schliesslich sind Schulden in meiner Sprache nur zwei Buchstaben weit entfernt von Schuld. Dass diese Nähe Folgen haben kann, zeigte jüngst ein wissenschaftliches Experiment: Wird in deutschsprachigen Ländern ein auszuleihender Geldbetrag als «Schulden» anstatt als «Kredit» bezeichnet, ist die Bereitschaft deutlich kleiner, das Geld tatsächlich auszuleihen. Und auch hier wieder: touché! Während ich die fünf Franken, die ich meinem Bekannten für das Feierabendbier SCHULDE, so rasch wie möglich begleichen will, halte ich den KREDIT, den mir die Bank für unser Einfamilienhaus gewährt hat, gern aus. Ich wurde durchleuchtet und für kreditwürdig befunden. Ein Kompliment, das uns im Eigenheim wohnen lässt. Nur: Schulden sind es trotzdem. Einfach gute?
Eine Wette auf die Zukunft
Wer sich mit Schulden etwas genauer befasst, merkt rasch, dass sie etwas Ambivalentes sind: Einerseits eröffnen sie Handlungsspielräume, indem sie Menschen ermöglichen, Ressourcen der Zukunft in der Gegenwart verfügbar zu machen. Ein Beispiel: Eine Bäuerin leiht Geld aus, um Saatgut zu kaufen. Indem sie sich verschuldet, fährt sie quasi vorzeitig ihre Ernte ein (oder wenigstens teilweise) und ermöglicht sich so, überhaupt säen zu können. Dasselbe gilt auch für Hypotheken, Unternehmenskredite oder Mikrokredite.
Andererseits waren und sind Schulden immer auch Verpflichtungen, die rasch zu Abhängigkeiten führen können und zukünftige Handlungsspielräume einschränken. Sie sind eben auch eine Wette auf die Zukunft, die schiefgehen kann. So muss unsere Bäuerin das Geld für das Saatgut zurückzahlen, in der Regel mit Zinsen. Einen Teil ihres zukünftigen Einkommens wird sie daher nicht mehr frei ausgeben können – unabhängig davon, wie ihre Ernte ausfällt. Fällt sie schlecht aus, hat die Bäuerin nach der Rückzahlung möglicherweise weniger, als bevor sie sich verschuldete. Im schlimmsten Fall gerät sie in einen Teufelskreis der Überschuldung, weil sie sich gezwungen sieht, die alten Schulden mit neuen zu begleichen.
Eine Frage der Ressourcen
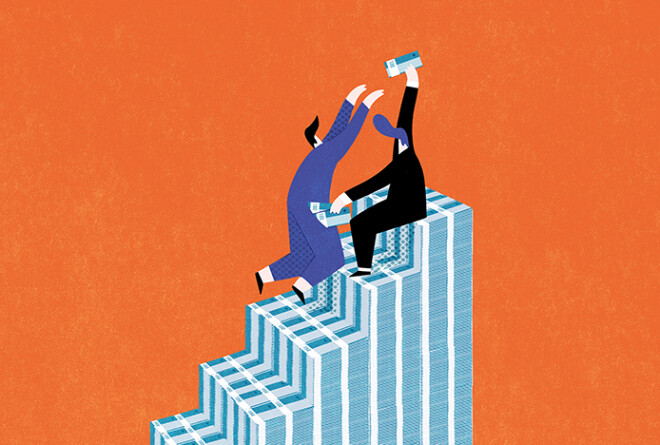
Schulden haben also die paradoxe Eigenschaft, neue Anfänge gleichzeitig zu versprechen UND zu verhindern, wie es der deutsche Philosoph Johann Szews auf den Punkt bringt. In welche Richtung sie tatsächlich wirken, hängt unter anderem von den sozioökonomischen Ressourcen (Vermögen, sozialer Status, soziales Umfeld) ab, die beide Parteien einer Schuldenbeziehung mitbringen. Das zeigen Untersuchungen eines Forschungsteams um die Genfer Sozioökonomin Solène Morvant-Roux. Gehen zwei Parteien eine Schuldbeziehung ein, die beide viele Ressourcen mitbringen, hängt die Schuldnerseite tendenziell nicht so stark vom gewährten Kredit ab, das Machtgefälle ist somit eher flach. Anders sieht es aus, wenn die Gläubigerin im Vergleich zum Schuldner viel mehr Ressourcen hat und dieser auf einen Kredit angewiesen ist. Das verstärkt die Abhängigkeit der Schuldnerseite und gibt der Gläubigerseite die Macht, die Bedingungen zu bestimmen – auch zum eigenen Vorteil.
Rechtsstaatlichkeit kann schützen
Ob die Gläubigerseite ihre Macht tatsächlich nutzen kann (im Positiven wie im Negativen), bestimmt gemäss Morvant-Roux der rechtsstaatliche Rahmen massgeblich mit: Dieser kann so gestaltet sein, dass er die Schuldnerseite schützt oder ausgeliefert lässt. Heute zählen zu diesem rechtsstaatlichen Rahmen beispielsweise gesetzliche Vorschriften zur Vergabe von Krediten, zum Umgang mit Insolvenzen oder Betreibungen; historisch zählten Schuldenerlasse, Zinsverbote oder Regeln gegen Wucher dazu.
Dass es solche Instrumente gab, um die Macht der Gläubiger einzugrenzen, kann man wie der Anthropologe David Graeber so deuten, dass Gläubiger ihre Macht tatsächlich immer wieder zu ihren Gunsten ausnutzten. So sehr, dass es staatliche Eingriffe brauchte, um den sozialen Sprengstoff zu entschärfen, den die entstandene Überschuldung darstellte. Für Graeber sind Schuldenbeziehungen denn auch immer Herrschaftsbeziehungen, und mit Blick auf die Geschichte zieht er ein düsteres Fazit: Mehrheitlich liessen sie ungesunde Abhängigkeiten entstehen und trugen so zur Vergrösserung der sozialen Ungleichheit bei.
Umverteilung von unten nach oben
Heute scheint das nicht viel anders zu sein. Nicht zuletzt dank dem Aufkommen von Geld (es ermöglicht, Schulden zu quantifizieren und einfacher zwischen Personen und über die Zeit zu übertragen) und der modernen Finanzwirtschaft (sie hilft, Schulden effizient zu organisieren und zu verwalten) sind Schulden zum brummenden Geschäft und zum festen Bestandteil des kapitalistischen Wirtschaftssystems geworden. In unserer Zeit ist es gang und gäbe, mit Vermögen Geld zu verdienen – und das Geschäft mit den Schulden insbesondere dank den Zinsen ein probates Mittel dafür. Auf diese Weise trägt es auch dazu bei, dass immer mehr Vermögen von unten nach oben fliesst und sich bei wenigen konzentriert.
Dieser Umverteilungsprozess wird durch die sogenannte Finanzialisierung zusätzlich verstärkt: Leistungen etwa im Bereich Gesundheit, Bildung und Altersvorsorge werden immer weniger vom Staat angeboten und müssen gekauft werden. Wer wenig hat, muss sich deswegen vermehrt verschulden – mit allen Risiken, die das mit sich bringt. Solène Morvant-Roux verwendet für solche Schulden den Begriff «Überlebensschulden». Diese umfassen Zahlungsrückstände und Schulden zur Überbrückung von finanziellen Engpässen. Sie kommen bei einkommensschwachen Menschen auch in der Schweiz überdurchschnittlich häufig vor und verstärken deren Prekarität.
Schulden als Privileg der Besitzenden?
Diesen Überlebensschulden stellt Morvant-Roux die Akkumulationsschulden gegenüber. Letztere helfen Menschen, ihr Vermögen zu erweitern. Auf der Basis des bestehenden Besitzes erhalten sie zusätzliches Kapital, und das zu günstigen Konditionen. Überlebensschulden kosten in der Regel mehr, weil die Gläubigerseite dabei mehr Risiken eingeht. Da frage ich mich: Wenn davon die Rede ist, dass Schulden ihre guten Seiten haben, weil sie Handlungsspielräume erweitern können, reden wir dann vielleicht von diesen Akkumulationsschulden? Also von einem Privileg für jene, die schon haben (ausser vielleicht im Fall von Mikrokrediten)?
Denn Akkumulationsschulden gelten als positiv und werden gemäss Morvant-Roux normalisiert. Man spricht nicht von Schuld, sondern von Krediten, von Finanzierungen, von Darlehen, die etwas ermöglichen, etwa den Kauf eines Hauses. Überlebensschulden hingegen gelten als moralisch verwerflich. Zahlungsrückstände werden als persönliches Versagen gedeutet, obschon sie viel eher strukturelle Gründe haben. Deren Rückzahlung gilt als übergeordnete Pflicht, unabhängig davon, ob Krankheit, ein tiefer Lohn oder etwa eine hohe Miete die Ursache sind. Und wer in der Schweiz nicht mehr bezahlen kann (egal, ob selbstverschuldet oder nicht), läuft Gefahr, im Betreibungsregister erfasst und als vertrauensunwürdig abgestempelt zu werden, mit jahrelangen Folgen.
Genau hinschauen
Sind Schulden jetzt gut oder schlecht? Nun, sie können zwar Gutes bewirken. Mit Blick auf die Schulden einzelner Personen muss man sich aber fragen, ob diese Wirkung gerecht verteilt ist. Eher nicht, denke ich. So scheint der Kredit, der mir ein Eigenheim beschert hat – meine guten Schulden –, ein Privileg zu sein, das mir als vergleichsweise gut situierter Person zugänglich ist. Anderen, die ohnehin schon wenig haben, bleiben die Schulden, die rasch zur Falle werden. Und für die sie erst noch moralisch verurteilt werden, während ich als clever gelte. Wie kommen wir da wieder raus? Ein Anfang könnte sein, dass wir Schulden und insbesondere Überschuldung eben nicht vorschnell moralisch verurteilen. Denn das hindert uns womöglich daran, genau hinzuschauen und zu fragen: Wer hat sich da aus welchen Gründen verschuldet? Wer hat wem mit welcher Absicht Kredit gegeben? Und vielleicht stellen wir dann fest, dass bei weitem nicht immer die Schuldnerinnen und Schuldner die Schuldigen sind, sondern die gesellschaftlichen Strukturen oder unser kapitalistisches Finanzsystem, in dem es gang und gäbe ist, mit Vermögen Geld zu verdienen.
