


Das einzigartige Geschäftsmodell der ABS funktioniert, und zwar seit 35 Jahren. Es bringt Geldgebende und Kreditnehmende, denen sozial-ökologische Themen wichtig sind, zusammen. Aktuell ist die ABS offen für Neugeld, damit sie auf die hohe Nachfrage nach Finanzierungen eingehen und noch mehr Biobauernhöfe, genossenschaftliche Wohnungen, Photovoltaikanlagen und nachhaltige Haussanierungen finanzieren kann.
Carola Niederhauser, wie wählt die ABS die Unternehmen aus, an die sie Kredite vergibt?
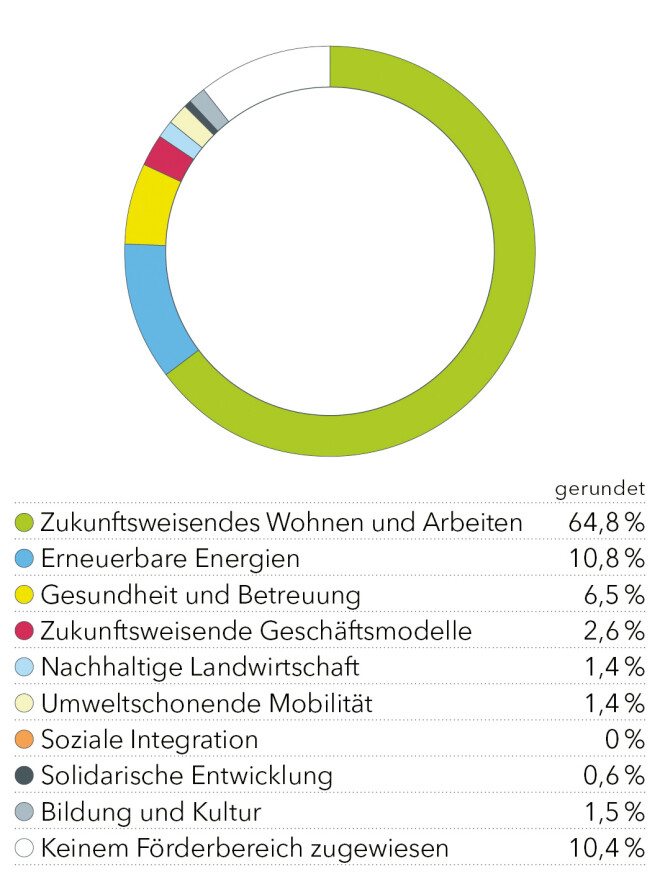
Carola Niederhauser Entscheidend ist, ob die Geschäftstätigkeit einer Firma einem unserer neun Förderbereiche entspricht. Dabei handelt es sich um Geschäftsfelder, die die ABS schwerpunktmässig finanzieren möchte. 2025 konnten fast 90 Prozent
unseres Kreditportfolios einem unserer Förderbereiche zugeordnet werden (siehe Grafik Seite 15). Die ABS prüft aber auch die Finanzkennzahlen einer Unternehmung. Wir vergeben Kredite mit dem Geld, welches unsere Kundinnen und Kunden sowie Aktionärinnen und Aktionäre bei uns platzieren. Wir tragen Sorge zu diesem Geld und wollen sicherstellen, dass der gesprochene Kredit auch zurückgezahlt werden kann.
Welcher der Förderbereiche ist der wichtigste?
Für die ABS sind alle ihre Förderbereiche wichtig. Der grösste Teil der Kredite geht in den Bereich Zukunftsweisendes Wohnen und Arbeiten, und dort machen die gemeinnützigen Wohnbauträger einen sehr grossen und wichtigen Teil aus. Weiter machen Finanzierungen in Erneuerbare Energien und an Institute im Bereich Gesundheit und Betreuung einen grossen Teil aus.
Ist denn immer klar, ob ein Unternehmen in einen ABS-Förderbereich passt?
Jein. Bei vielen Unternehmen ist rasch klar, welchem ABS-Förderbereich diese zuzuordnen sind. Beispiele dafür sind ein Bio-Bauernhof oder ein Wärmeverbund. Teilweise gibt es aber auch einen gewissen Interpretationsspielraum. Schliesslich ist nie etwas nur schwarz oder nur weiss. Uns geht es darum, ein umfassendes Bild von der Nachhaltigkeit eines Unternehmens zu gewinnen. Bei Unklarheiten besprechen wir einzelne Anfragen auch im Team oder mit unserem Kreis Nachhaltigkeit. Uns ist wichtig, dass wir ein gemeinsames Verständnis von den Kriterien in den einzelnen Förderbereichen entwickeln und diese dann über die ganze Bank hinweg auch einheitlich umsetzen.
Bei der Auswahl der finanzierten Unternehmen gelten auch Ausschlusskriterien, oder nicht?
Ja. Das sind Themenfelder, die wir im Ökologischen wie im Sozialen als nicht nachhaltig beurteilen oder wenn wir ethische Bedenken haben und deshalb nicht finanzieren wollen, etwa die Rüstungs-, Öl- oder Atomindustrie. Wir vergeben keine Kredite, die diese Bereiche tangieren. Ein anderes Beispiel sind Menschenrechtsverletzungen. Da ist immer die Frage: Wie weit schaut man das an? In Firmen in der Schweiz können wir die Situation in der Regel viel besser beurteilen.
Anders sieht es unter Umständen in der Lieferkette aus. Die ABS ist ambitioniert, was die Beleuchtung dieser Aspekte betrifft.
Gibt es denn bei der Kreditvergabe noch weitere ethische Richtlinien, die bei der ABS anders sind als bei anderen Banken?
Ja. Die ABS hat acht ethische Handlungsmaximen, die die Unternehmensführung und die Geschäftstätigkeit prägen. Mit einigen dieser Grundsätze unterscheiden wir uns von anderen Banken. Dazu zählt beispielsweise der Grundsatz: keine Spekulation. Das bedeutet über das Firmenkundengeschäft hinaus, dass wir einen möglichst hohen Anteil der Kundengelder in der Realwirtschaft platzieren wollen, um dort etwas zu ermöglichen. Zudem streben wir nicht nach Gewinnmaximierung. Wir wissen alle: Eine Unternehmung, auch unsere Bank, braucht Gewinn, sonst ist das wirtschaftlich nicht nachhaltig. Aber wir machen keine Geschäfte, nur weil wir Geschäfte machen und möglichst viel neue Kredite vergeben wollen. Für uns steht nicht das Volumen, sondern das Bedürfnis der Kundschaft im Zentrum. Das heisst: Wir dürfen wirklich beraten und müssen nicht um jeden Preis verkaufen. Dazu passt auch, dass die ABS keine leistungsabhängigen Boni zahlt. Dieser Verzicht auf finanzielle Anreize trägt sehr dazu bei, dass der Fokus auf der Beratungsqualität liegt.
Was bedeutet das konkret im Alltag der Kundenberaterinnen und -berater?
Wir möchten der Kundschaft die bestmögliche Lösung für ihr Unternehmen bieten. Wenn eine Finanzierung aktuell (noch) nicht möglich ist, zum Beispiel weil sich das Unternehmen noch stark in der Aufbauphase befindet, nehmen wir uns Zeit, dies der Kundschaft aufzuzeigen. Da spielt ein weiterer ABS-Grundsatz eine wichtige Rolle, nämlich Transparenz. Dazu gehört, dass wir in der gedruckten Version des Geschäftsberichts jeden einzelnen Kredit veröffentlichen und auch online eine aggregierte Kurzform dieser Liste zur Verfügung stellen.
Wir zeigen unserer Kundschaft transparent auf, wie wir etwas beurteilen und warum wir ein Projekt vielleicht nicht finanzieren – obwohl es thematisch zur ABS passen würde. Zum Beispiel, wenn wir sehen, dass es langfristig für die Kundschaft finanziell schwierig würde. Teilweise bringen wir in einem solchen Fall auch unseren Verein Innovationsfonds ins Spiel und geben der Kundschaft so eine weitere Perspektive.
Gibt es noch andere Punkte, bei denen sich die ABS im Umgang mit Kreditkundinnen und -kunden von anderen Banken abhebt?
Ja, indem die ABS grundsätzlich ein überdurchschnittlich umfassendes Nachhaltigkeitsverständnis hat, das viele verschiedene ökologische und soziale Themen adressiert und für die gesamte Geschäftstätigkeit gilt, nicht nur für einzelne Produkte. Zudem haben wir in einigen Bereichen spezifische Produkte, die gezielt auf die Bedürfnisse der Kundschaft zugeschnitten sind. Zum Beispiel im Bereich Erneuerbare Energien. Dort gewähren wir projektbezogene Finanzierungen für Energieprojekte. Solche Produkte gibt es meines Wissens in anderen Banken nicht, oder sie werden nur für grosse Infrastrukturprojekte angeboten. Ein anderes Beispiel ist die ABS-Hypothek Faires Wohnen. Diese unterstützt gemeinnützige Wohnbauträger, die Wohnraum nach den Grundsätzen der Kostenmiete anbieten und ein Bauprojekt zur Steigerung der Energieeffizienz realisieren. Zudem haben wir in diesen Bereichen ein grosses Wissen, weil diese Themen für die ABS von Anfang an wichtig waren. Dieses jahrzehntelang aufgebaute Wissen können wir auf dem Markt auch anbieten und uns von anderen Banken abheben.
Und wie sieht es mit dem Zins aus?
Wer nur auf den niedrigsten Zins aus ist, wird nicht bei uns das beste Angebot finden. Wir können und wollen nicht die Günstigsten auf dem Markt sein. Das ist unter anderem unserem Geschäftsmodell geschuldet: Dass bei uns Nachhaltigkeit und Ethik einen so grossen Stellenwert haben, schlägt sich natürlich auch in der Kostenstruktur nieder, etwa weil wir im Verhältnis zu unserer Grösse ein grosses Nachhaltigkeitsteam haben. Hinzu kommt: Weil die ABS relativ klein ist, fallen die Kosten für Infrastruktur, IT und das Erfüllen der regulatorischen Auflagen im Verhältnis zum Gesamtvolumen viel stärker ins Gewicht als bei einer grossen Bank. Aber wir wollen natürlich auch nicht die Teuersten sein. Letztlich muss sich das, was wir kosten, und das, was wir gegenüber der Kundschaft an Dienstleistung erbringen können, die Waage halten.
Welche Möglichkeiten hat die ABS, zur nachhaltigen Transformation der Gesellschaft beizutragen?
Die ABS hat mit ihren Förderbereichen die für uns wichtigsten Geschäftsfelder definiert, wo wir prioritär unsere Kredite vergeben möchten. Weiter sind wir bei Partnern aktiv, bei denen wir beispielsweise Workshops durchführen oder Infoveranstaltungen machen, um Aufklärungsarbeit zu leisten. Wir wollen aufzeigen, was mit dem Geld passiert, wenn man es bei der ABS investiert – und was der Unterschied zu einer klassischen Bank ist. Auch indem wir die «moneta» herausgeben oder beispielsweise die Finanzplatzinitiative unterstützen, versuchen wir, über die eigentliche Banktätigkeit hinaus eine Wirkung zu erzielen und die Transformation mitzugestalten.
